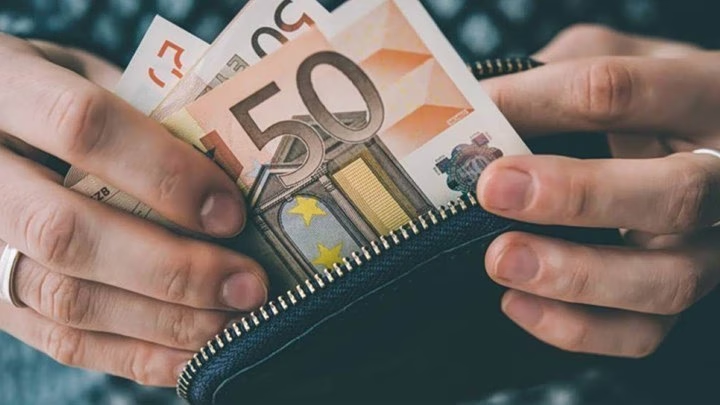
Με έναν νέο «κουμπαρά» για τη Νέα Γενιά επιχειρείται να στηθεί ένα πλαίσιο συστηματικής αποταμίευσης για παιδιά, με καθορισμένους κανόνες για το ποιοι εντάσσονται, έως ποιο ποσό συμμετέχει το κράτος και πότε θα μπορούν οι δικαιούχοι να αξιοποιήσουν τα χρήματα. Η πρωτοβουλία έρχεται σε μια περίοδο όπου το κόστος ζωής και οι πιέσεις στα οικογενειακά εισοδήματα καθιστούν δυσκολότερη τη μακροχρόνια αποταμίευση, ενώ ταυτόχρονα εντείνεται η συζήτηση για πολιτικές που στηρίζουν τους νέους στην εκκίνηση της ενήλικης ζωής τους.
Η βασική λογική του μέτρου είναι η δημιουργία ενός «ατομικού αποταμιευτικού αποθέματος» για κάθε παιδί που εντάσσεται στο πρόγραμμα: χρήματα που συγκεντρώνονται σταδιακά, με συμμετοχή της οικογένειας και με κρατική ενίσχυση έως ένα συγκεκριμένο όριο. Στόχος είναι να διαμορφωθεί ένα ελάχιστο οικονομικό «μαξιλάρι» που θα μπορεί να χρησιμοποιηθεί σε μεταγενέστερο χρόνο, όταν το παιδί θα έχει δικαίωμα ανάληψης.
Ποιοι εντάσσονται και τι αλλάζει για τις οικογένειες
Κρίσιμο ζήτημα για την επιτυχία κάθε τέτοιου σχήματος είναι η καθαρότητα των κανόνων ένταξης. Το πρόγραμμα περιγράφεται ως εργαλείο για τη Νέα Γενιά, άρα αφορά παιδιά που πληρούν συγκεκριμένες προϋποθέσεις συμμετοχής. Για τις οικογένειες, αυτό μεταφράζεται σε ένα πιο «τυποποιημένο» μονοπάτι αποταμίευσης: αντί για σποραδικές καταθέσεις χωρίς σταθερό σχέδιο, διαμορφώνεται ένα πλαίσιο που ευνοεί τη συνέπεια και τη διάρκεια.
Στην πράξη, τέτοιου τύπου παρεμβάσεις αποσκοπούν και σε κάτι ακόμη: να ενθαρρύνουν νοικοκυριά που σήμερα δεν αποταμιεύουν —ή αποταμιεύουν ελάχιστα— να ξεκινήσουν, γνωρίζοντας ότι μέρος της προσπάθειας «αντιστοιχίζεται» από τη δημόσια πολιτική. Η επίπτωση, εφόσον εφαρμοστεί ομαλά, μπορεί να είναι διπλή: ενίσχυση της χρηματοοικονομικής παιδείας σε νεαρή ηλικία και δημιουργία αποταμιευτικής κουλτούρας μέσα στην οικογένεια.
Έως πόσα βάζει το κράτος και ποια είναι η στόχευση
Κεντρική παράμετρος του «κουμπαρά» είναι το ανώτατο ποσό κρατικής συμμετοχής («έως πόσα βάζει το κράτος»). Το πλαφόν αυτό λειτουργεί ως δικλείδα δημοσιονομικού ελέγχου και ταυτόχρονα ως κίνητρο: η κρατική ενίσχυση μπορεί να «σπρώξει» την αποταμίευση μέχρι ένα σημείο, χωρίς να μετατρέπεται σε απεριόριστη επιδότηση. Έτσι, το βάρος παραμένει στη μακροχρόνια συνέπεια, όχι στη συγκυριακή ενίσχυση.
Στο δημόσιο διάλογο, αντίστοιχα εργαλεία συνδέονται συχνά με ευρύτερους στόχους: μείωση ανισοτήτων στην αφετηρία της ενήλικης ζωής, μεγαλύτερη ανθεκτικότητα των νέων απέναντι σε απρόοπτα και δυνατότητα να καλυφθούν μελλοντικές ανάγκες (σπουδές, κατάρτιση, πρώτη εγκατάσταση), στο πλαίσιο πάντα των επιτρεπόμενων χρήσεων που θα ορίζονται.
Πότε θα μπορούν τα παιδιά να παίρνουν τα χρήματα
Η χρονική στιγμή πρόσβασης στα χρήματα («πότε θα μπορούν τα παιδιά να παίρνουν τα χρήματα») είναι το σημείο που καθορίζει και τον χαρακτήρα του μέτρου: δεν πρόκειται για επίδομα άμεσης κατανάλωσης, αλλά για αποταμιευτικό μηχανισμό με ορίζοντα χρόνου. Η δυνατότητα ανάληψης σε καθορισμένο στάδιο της ζωής λειτουργεί ως κίνητρο να διατηρηθεί ο λογαριασμός ενεργός και να μην «σπάει» σε ενδιάμεσες δυσκολίες.
Το επόμενο διάστημα, το ενδιαφέρον στρέφεται στο πώς θα εξειδικευτούν οι πρακτικές λεπτομέρειες: η διαδικασία συμμετοχής, οι προϋποθέσεις συνέχισης, το πώς θα πιστώνεται η κρατική συμβολή έως το προβλεπόμενο όριο και οι ακριβείς κανόνες ανάληψης. Από αυτές τις παραμέτρους θα κριθεί αν ο «κουμπαράς» θα γίνει ένα απλό ακόμη μέτρο ή ένα εργαλείο που θα αφήσει μετρήσιμο αποτύπωμα στη στήριξη της νέας γενιάς.
Comments
Διαβάστε επίσης
 Τα παγκόσμια αποθέματα πετρελαίου πλησιάζουν στην εξάντληση7 Οκτωβρίου 2026
 1.500 φούρνοι έκλεισαν σε τρία χρόνια – πιέσεις για αυξήσεις στο ψωμί7 Οκτωβρίου 2026
 Αλιεία: Διπλασιάζεται η επιδότηση πετρελαίου έως 32 λεπτά το λίτρο7 Οκτωβρίου 2026
 Καμπανάκι της Παγκόσμιας Τράπεζας για τη συγκέντρωση στην τεχνητή νοημοσύνη7 Οκτωβρίου 2026