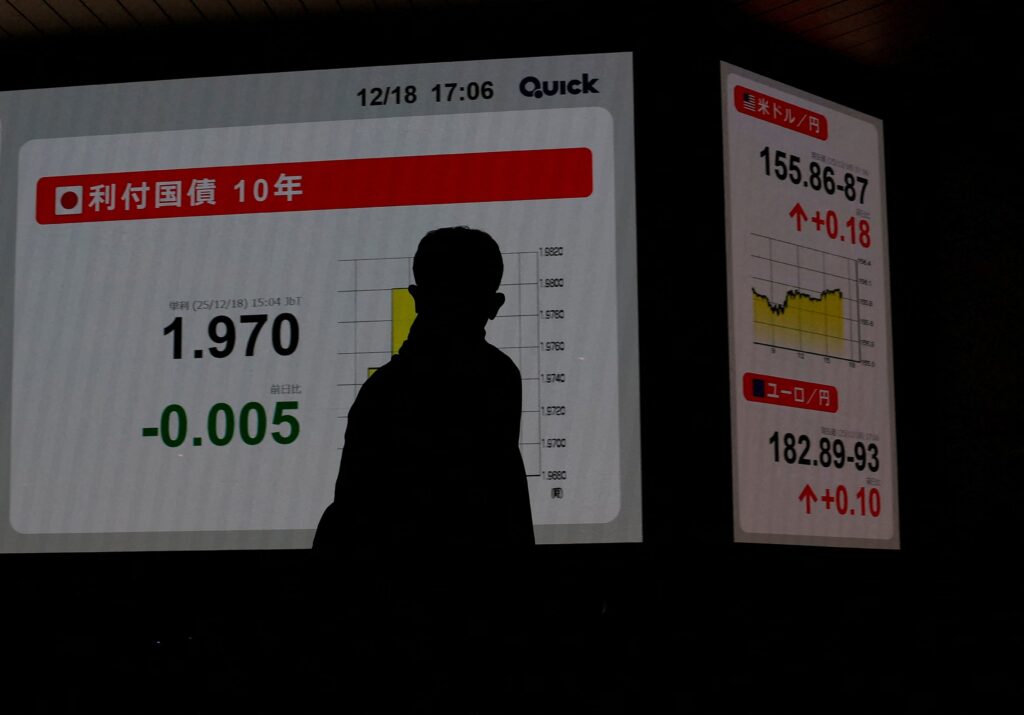
Μια νέα «τριπλή πίεση» διαμορφώνεται πάνω από την παγκόσμια οικονομία, καθώς ο συνδυασμός ανάμεσα στην άνοδο των αποδόσεων στα ομόλογα, τον πληθωρισμό και την αύξηση του ενεργειακού κόστους προμηνύει σημαντικές αναταράξεις. Πρόκειται για μια αλληλουχία εξελίξεων που τείνει να αυτοτροφοδοτείται: ακριβότερος δανεισμός, επίμονες αυξήσεις τιμών και υψηλότερο κόστος παραγωγής και μεταφορών ενδέχεται να συμπιέσουν την κατανάλωση, να περιορίσουν τις επενδύσεις και να εντείνουν την αβεβαιότητα στις αγορές.
Άνοδος αποδόσεων: ακριβότερος δανεισμός για κράτη και επιχειρήσεις
Η άνοδος των αποδόσεων στα ομόλογα λειτουργεί ως «θερμόμετρο» του κόστους χρήματος. Όταν οι αποδόσεις ανεβαίνουν, το κόστος δανεισμού αυξάνεται όχι μόνο για τα κράτη που εκδίδουν χρέος, αλλά και για τις επιχειρήσεις και τα νοικοκυριά, καθώς τα επιτόκια στην οικονομία τείνουν να προσαρμόζονται ανοδικά. Αυτό μεταφράζεται σε ακριβότερη χρηματοδότηση νέων επενδύσεων, σε μεγαλύτερη επιβάρυνση για υφιστάμενα χρέη που αναχρηματοδοτούνται και, τελικά, σε περιορισμό της οικονομικής δραστηριότητας.
Σε περιόδους όπου οι αγορές αναζητούν μεγαλύτερη «απόδοση» για να κρατήσουν ομόλογα, ενισχύεται και η μεταβλητότητα. Η νευρικότητα μπορεί να περάσει από τα κρατικά ομόλογα σε εταιρικά, σε μετοχές και σε άλλες κατηγορίες περιουσιακών στοιχείων, με τις επιχειρήσεις να βρίσκονται αντιμέτωπες με δυσμενέστερους όρους χρηματοδότησης.
Πληθωρισμός: πίεση στα εισοδήματα και στη ζήτηση
Ο πληθωρισμός, από την πλευρά του, διαβρώνει την αγοραστική δύναμη και συμπιέζει τα πραγματικά εισοδήματα, ιδιαίτερα όταν οι μισθοί δεν ακολουθούν τον ρυθμό αύξησης των τιμών. Αυτό περιορίζει τη ζήτηση για αγαθά και υπηρεσίες και αναγκάζει νοικοκυριά και επιχειρήσεις να αναπροσαρμόσουν προϋπολογισμούς και σχέδια. Σε τέτοιες συνθήκες, οι οικονομίες μπορεί να παγιδευτούν σε ένα δύσκολο περιβάλλον όπου η ανάπτυξη επιβραδύνεται ενώ οι τιμές παραμένουν αυξημένες.
Παράλληλα, η επιμονή του πληθωρισμού τείνει να διατηρεί ζωντανές τις προσδοκίες για αυστηρότερη νομισματική πολιτική, κάτι που μπορεί να ενισχύσει εκ νέου τις αποδόσεις στα ομόλογα και να εντείνει τον κύκλο ακριβού χρήματος.
Ενεργειακό κόστος: ο καταλύτης που «περνά» σε όλη την οικονομία
Η αύξηση του ενεργειακού κόστους λειτουργεί συχνά ως άμεσος καταλύτης, επειδή το ενεργειακό αποτύπωμα υπάρχει σχεδόν σε κάθε στάδιο της παραγωγής και της διανομής. Από τη βιομηχανία έως τις μεταφορές και από τη θέρμανση έως τις βασικές υπηρεσίες, οι ανατιμήσεις στην ενέργεια μπορούν να περάσουν γρήγορα στις τελικές τιμές, τροφοδοτώντας τον πληθωρισμό και πιέζοντας τα περιθώρια κέρδους των επιχειρήσεων.
Γιατί ο συνδυασμός θεωρείται επικίνδυνος
Το κρίσιμο στοιχείο είναι ότι οι τρεις παράγοντες —άνοδος αποδόσεων στα ομόλογα, πληθωρισμός και αύξηση του ενεργειακού κόστους— δεν λειτουργούν ανεξάρτητα. Ο ακριβότερος δανεισμός δυσχεραίνει την απορροφητικότητα των αυξήσεων κόστους, ο πληθωρισμός εντείνει την ανάγκη για υψηλότερα επιτόκια και το ενεργειακό κόστος μπορεί να πυροδοτήσει νέους γύρους ανατιμήσεων. Έτσι, το περιθώριο πολιτικής για κυβερνήσεις και κεντρικές τράπεζες στενεύει: η αντιμετώπιση του πληθωρισμού μπορεί να επιβαρύνει την ανάπτυξη, ενώ η στήριξη της ανάπτυξης μπορεί να αναζωπυρώσει τις πιέσεις στις τιμές.
Οι πιθανές συνέπειες για την παγκόσμια οικονομία
Οι αναταράξεις που προμηνύει αυτό το μείγμα κινδύνων μπορούν να εμφανιστούν με τη μορφή επιβράδυνσης της δραστηριότητας, αυξημένης αβεβαιότητας στις αγορές και εντονότερων πιέσεων σε κλάδους που εξαρτώνται από χρηματοδότηση ή ενέργεια. Σε ένα τέτοιο περιβάλλον, οι επιχειρήσεις τείνουν να γίνονται πιο επιφυλακτικές, ενώ τα νοικοκυριά περιορίζουν τις δαπάνες τους, δημιουργώντας έναν φαύλο κύκλο χαμηλότερης ζήτησης.
Το στοίχημα των επόμενων κινήσεων, σε διεθνές επίπεδο, θα είναι η ισορροπία ανάμεσα στη σταθεροποίηση των τιμών και στη διατήρηση συνθηκών που δεν θα οδηγήσουν σε βαθύτερη επιβράδυνση. Όμως όσο η άνοδος των αποδόσεων στα ομόλογα συμπίπτει με πληθωρισμό και αύξηση του ενεργειακού κόστους, η «τέλεια καταιγίδα» παραμένει ένα σενάριο που οι αγορές και οι οικονομίες δεν μπορούν να αγνοήσουν.
Comments
Διαβάστε επίσης
 Πόθεν έσχες: Εκπνέει στις 3 Νοεμβρίου η προθεσμία υποβολής – Τι πρέπει να προσέξουν οι υπόχρεοι18 Οκτωβρίου 2026
 Τζον Μπέρτζερ: Ο άνθρωπος που μας έμαθε να βλέπουμε σε έναν κόσμο που απλώς κοιτάζει18 Οκτωβρίου 2026
 Κυλιόμενες στάσεις εργασίας στις ΔΟΥ έως την πανελλαδική απεργία στις 25 Νοεμβρίου – Αναλυτικά το πρόγραμμα18 Οκτωβρίου 2026
 Το πρόγραμμα μετεγκατάστασης επεκτείνεται και στα ακριτικά νησιά: τι προβλέπει και πόσα χρήματα δίνονται18 Οκτωβρίου 2026