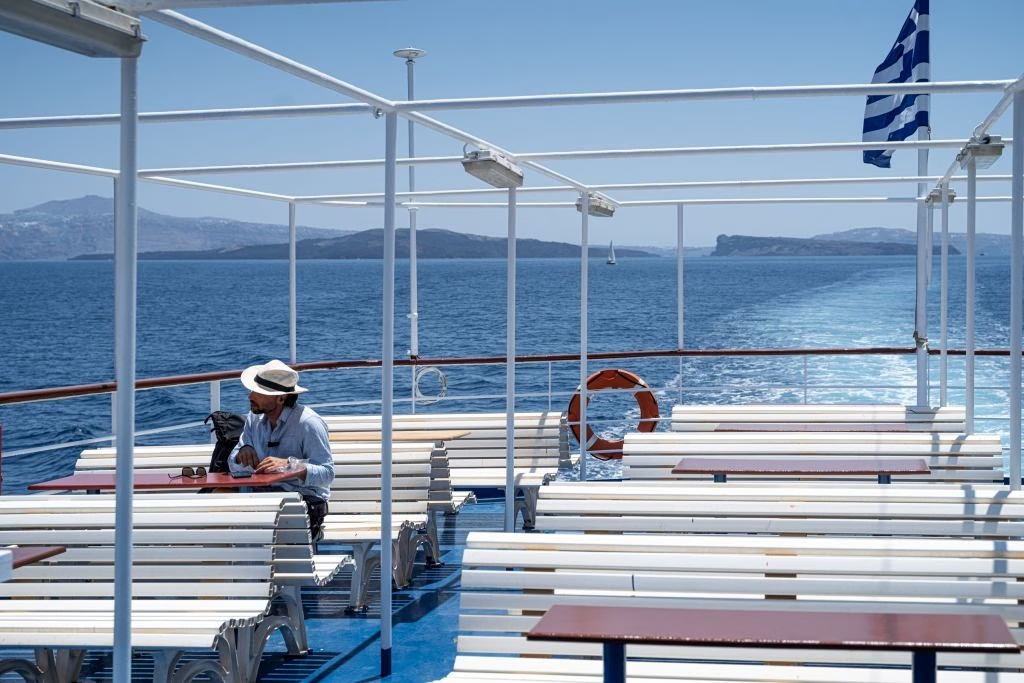
Με δύο αντικρουόμενα μηνύματα κινείται η τουριστική εικόνα της χώρας μέσα στο 2026: οι αφίξεις τουριστών αυξήθηκαν κατά 8,6% στο εφτάμηνο του 2026, ωστόσο τον Ιούλιο καταγράφηκε μείωση κατά 3,1%. Η εξέλιξη αυτή λειτουργεί ως «καμπανάκι» για έναν κλάδο που παραμένει κομβικός για την οικονομία, καθώς η ισχυρή επίδοση του πρώτου επταμήνου δεν αρκεί από μόνη της για να εξουδετερώσει τις ανησυχίες που γεννά μια κάμψη στην καρδιά της θερινής σεζόν.
Η μεγάλη εικόνα του 2026: άνοδος στο εφτάμηνο, αλλά ρωγμές στο peak
Η αύξηση κατά 8,6% στις αφίξεις τουριστών στο εφτάμηνο του 2026 αποτυπώνει ότι η ζήτηση διατηρήθηκε σε θετικό έδαφος, στηρίζοντας την τουριστική δραστηριότητα σε προορισμούς και επιχειρήσεις σε όλη τη χώρα. Το ίδιο διάστημα, όμως, η μείωση των αφίξεων τον Ιούλιο κατά 3,1% δείχνει ότι η δυναμική δεν εξελίσσεται ομοιόμορφα μέσα στη χρονιά.
Ο Ιούλιος, παραδοσιακά από τους πιο κρίσιμους μήνες της θερινής περιόδου, αποτελεί σημείο αναφοράς για την ένταση της ζήτησης και την ικανότητα των προορισμών να διατηρούν ροές επισκεπτών στο υψηλότερο επίπεδο. Γι’ αυτό και μια υποχώρηση, ακόμη και περιορισμένη, αποκτά ιδιαίτερη βαρύτητα στην ανάγνωση των τάσεων.
Πιθανοί λόγοι πίσω από τη μείωση του Ιουλίου
Η εικόνα «σημαδιών κόπωσης» στην τουριστική κίνηση τον Ιούλιο μπορεί να συνδέεται με την ένταση του ανταγωνισμού μεταξύ προορισμών, με μεταβολές στις ταξιδιωτικές προτιμήσεις ή με την προσπάθεια των επισκεπτών να περιορίσουν το κόστος των διακοπών τους. Χωρίς να αλλάζει το συνολικό θετικό πρόσημο του 2026 στο επτάμηνο, η υποχώρηση τον Ιούλιο υποδηλώνει ότι η ζήτηση ενδέχεται να γίνεται πιο επιλεκτική ως προς τη διάρκεια, τον χρόνο και το είδος του ταξιδιού.
Για την αγορά, τέτοιες μεταβολές μπορούν να αποτυπώνονται σε πιο «σφιχτές» κρατήσεις τελευταίας στιγμής, σε διαφοροποίηση της εποχικότητας ή σε ανακατανομή της κίνησης μεταξύ νησιωτικών και ηπειρωτικών προορισμών, χωρίς αυτό να σημαίνει αυτομάτως γενικευμένη πτώση.
Τι σημαίνει για επιχειρήσεις, εργαζόμενους και το υπόλοιπο της σεζόν
Η μείωση κατά 3,1% τον Ιούλιο, αν επιβεβαιωθεί ως τάση και σε επόμενους μήνες, μπορεί να πιέσει έσοδα και πληρότητες σε επιχειρήσεις φιλοξενίας και εστίασης, ιδιαίτερα σε περιοχές που στηρίζονται στο τρίμηνο της υψηλής περιόδου. Παράλληλα, επηρεάζει τον προγραμματισμό προσωπικού και προμηθειών, καθώς η σταθερότητα των ροών είναι κρίσιμο στοιχείο για τη βιωσιμότητα πολλών μικρών και μεσαίων επιχειρήσεων.
Σε επίπεδο πολιτικής και στρατηγικής του κλάδου, η αντίφαση μεταξύ του +8,6% στο εφτάμηνο του 2026 και του -3,1% τον Ιούλιο ενισχύει την ανάγκη για καλύτερη κατανόηση της ζήτησης ανά μήνα και για προσαρμογή των προσφερόμενων υπηρεσιών σε ένα περιβάλλον που αλλάζει. Το ερώτημα που τίθεται για το υπόλοιπο της χρονιάς είναι εάν η άνοδος του πρώτου επταμήνου θα διατηρήσει το momentum ή αν η «κόπωση» του Ιουλίου θα αποδειχθεί προπομπός μιας πιο συγκρατημένης συνέχειας στην τουριστική κίνηση.
Comments
Διαβάστε επίσης
 Πράσινο φως της ΕΕ στην Ιταλία για δημοσιονομική ευελιξία απέναντι στην ενεργειακή κρίση16 Οκτωβρίου 2026
 Κικίλιας στο Τόκιο: Κοινό ναυτιλιακό μέτωπο Ελλάδας και Ιαπωνίας απέναντι στις διεθνείς γεωπολιτικές προκλήσεις16 Οκτωβρίου 2026
 Ταμείο Καινοτομίας: Τα νέα φάρμακα δεν είναι απαραίτητα και καινοτόμα16 Οκτωβρίου 2026
 Η συνολική αποδέσμευση στρατηγικών αποθεμάτων πετρελαίου θα ξεπεράσει τα 400 εκατ. βαρέλια16 Οκτωβρίου 2026