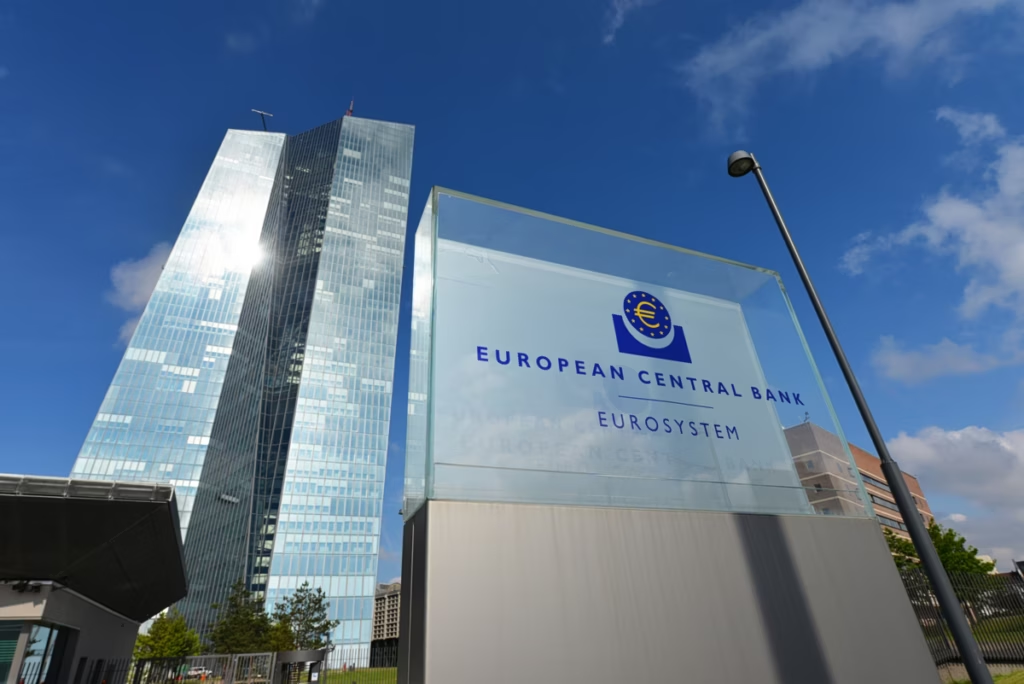
Έναν νέο πονοκέφαλο για τις ευρωπαϊκές –και κατ’ επέκταση τις ελληνικές– τράπεζες φαίνεται να ανοίγει ο «άτοκος κουμπαράς» της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ), καθώς στο τραπέζι μπαίνουν σενάρια που θα μπορούσαν να συμπιέσουν τα τραπεζικά έσοδα σε μια περίοδο όπου ο κλάδος προσπαθεί να ισορροπήσει ανάμεσα σε υψηλότερα επιτόκια, αυξημένο ανταγωνισμό για καταθέσεις και αυστηρότερο ρυθμιστικό περιβάλλον.
Το επίδικο αφορά τις επιλογές που εξετάζει η ΕΚΤ και το κατά πόσο αυτές θα μεταβάλλουν το κόστος και τα οφέλη που απορρέουν για τις τράπεζες από την τοποθέτηση ρευστότητας σε μηχανισμούς του Ευρωσυστήματος. Με απλά λόγια, ο τρόπος που θα «τιμολογείται» ή θα αποδίδεται η ρευστότητα που παραμένει παρκαρισμένη σε λογαριασμούς στην κεντρική τράπεζα μπορεί να μετατραπεί σε παράγοντα πίεσης για τα αποτελέσματα των τραπεζών.
Τι εξετάζει η ΕΚΤ και γιατί τώρα
Η συζήτηση για τον «άτοκο κουμπαρά» συνδέεται με την ευρύτερη προσπάθεια της ΕΚΤ να προσαρμόσει το επιχειρησιακό της πλαίσιο στις συνθήκες μετά τις έκτακτες παρεμβάσεις των προηγούμενων ετών. Καθώς η νομισματική πολιτική έχει περάσει σε φάση ομαλοποίησης, κρίσιμες τεχνικές παράμετροι –όπως το πώς αμείβονται ή δεν αμείβονται ορισμένα υπόλοιπα– αποκτούν ιδιαίτερη σημασία για τη μετάδοση της πολιτικής και για τα κίνητρα των τραπεζών στη διαχείριση ρευστότητας.
Σε αυτό το πλαίσιο, τα σενάρια που εξετάζονται από την ΕΚΤ αντιμετωπίζονται από την αγορά ως πιθανή αλλαγή κανόνων σε ένα σημείο όπου μεγάλο μέρος των ευρωπαϊκών τραπεζών έχει ωφεληθεί από τις συνθήκες επιτοκίων και από τις πρακτικές τοποθέτησης ρευστότητας στο Ευρωσύστημα.
Πώς επηρεάζονται οι ελληνικές τράπεζες
Για τις ελληνικές τράπεζες, το θέμα δεν είναι θεωρητικό. Η επίπτωση από έναν «άτοκο κουμπαρά» μεταφράζεται σε πιθανή απώλεια εσόδων, καθώς μειώνεται ή μηδενίζεται η απόδοση που μπορούν να λαμβάνουν για μέρος της ρευστότητας που διακρατούν μέσω λογαριασμών και διευκολύνσεων της κεντρικής τράπεζας.
Η σημασία είναι διπλή: αφενός επειδή τα καθαρά έσοδα από τόκους παραμένουν βασικός πυλώνας κερδοφορίας, αφετέρου επειδή η δυνατότητα ευέλικτης διαχείρισης ρευστότητας αποτελεί κρίσιμο εργαλείο σε περιόδους μεταβαλλόμενων συνθηκών στις καταθέσεις και στις αγορές χρήματος. Οποιαδήποτε αλλαγή που περιορίζει τα οφέλη ή αυξάνει το «κόστος ευκαιρίας» μπορεί να αναδιαμορφώσει τις επιλογές των τραπεζών ως προς το πού κατευθύνουν τη ρευστότητά τους.
Οι συνέπειες: από τα αποτελέσματα μέχρι την πιστωτική επέκταση
Η άμεση συνέπεια ενός τέτοιου μηχανισμού θα ήταν η πίεση στα τραπεζικά έσοδα, με πιθανή αντανάκλαση στα τριμηνιαία αποτελέσματα και στις προβλέψεις για την κερδοφορία. Σε δεύτερο χρόνο, η προσαρμογή μπορεί να επηρεάσει και την πολιτική τιμολόγησης προϊόντων: από την ανταγωνιστικότητα των επιτοκίων καταθέσεων έως τις συνθήκες χορήγησης νέων δανείων, ανάλογα με το πώς οι τράπεζες θα επιχειρήσουν να αντισταθμίσουν τυχόν απώλειες.
Παράλληλα, η συζήτηση αναδεικνύει ένα ευρύτερο διακύβευμα: το πώς η ΕΚΤ θα ισορροπήσει ανάμεσα στην αποτελεσματική μετάδοση της νομισματικής πολιτικής και στη διατήρηση ενός πλαισίου που δεν δημιουργεί αιφνίδιες, δυσανάλογες επιβαρύνσεις για το τραπεζικό σύστημα.
Τι θα κρίνει την επόμενη μέρα
Το βάρος πλέον πέφτει στις τελικές επιλογές της ΕΚΤ και στο πώς θα διαμορφωθούν οι λεπτομέρειες εφαρμογής. Για τις ελληνικές τράπεζες, το κρίσιμο ερώτημα παραμένει πόσο θα στοιχίσουν οι αλλαγές αυτές, καθώς και αν θα υπάρξει επαρκής χρόνος προσαρμογής ώστε να ανακατανείμουν ρευστότητα και να περιορίσουν τις επιπτώσεις. Σε κάθε περίπτωση, ο «άτοκος κουμπαράς» αναδεικνύεται σε έναν ακόμη παράγοντα που μπορεί να επηρεάσει τις ισορροπίες σε έναν κλάδο όπου οι αποφάσεις νομισματικής πολιτικής περνούν πλέον απευθείας στον πυρήνα της κερδοφορίας.
Comments
Διαβάστε επίσης
 1.500 φούρνοι έκλεισαν σε τρία χρόνια – πιέσεις για αυξήσεις στο ψωμί7 Οκτωβρίου 2026
 Αλιεία: Διπλασιάζεται η επιδότηση πετρελαίου έως 32 λεπτά το λίτρο7 Οκτωβρίου 2026
 Καμπανάκι της Παγκόσμιας Τράπεζας για τη συγκέντρωση στην τεχνητή νοημοσύνη7 Οκτωβρίου 2026
 Το «μυστικό» του 1%: Πώς ένα μικρό ποσοστό μπορεί να μειώσει την παιδική φτώχεια6 Οκτωβρίου 2026