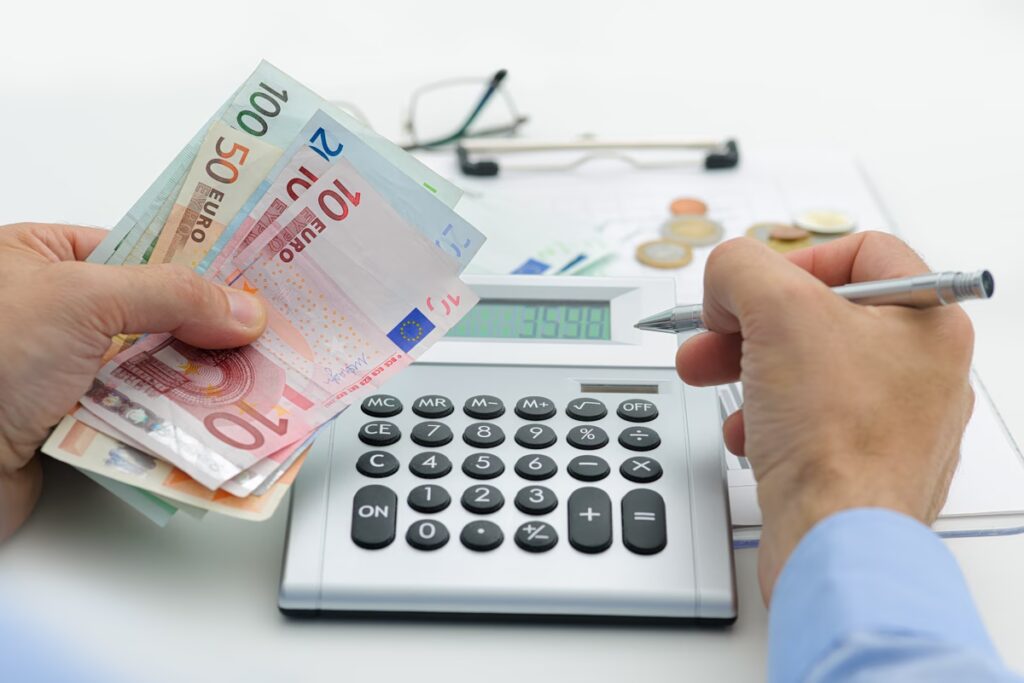
Η νέα εξαγγελία για ρύθμιση οφειλών έως και σε 120 δόσεις, που ανακοίνωσε ο Κυριάκος Μητσοτάκης, επαναφέρει στο προσκήνιο ένα γνώριμο δίλημμα για την οικονομία: πώς μπορεί να δοθεί «ανάσα» σε νοικοκυριά και επιχειρήσεις χωρίς να διαβρωθεί η κουλτούρα πληρωμών και χωρίς να δημιουργηθούν αντικίνητρα για όσους παραμένουν συνεπείς. Την ίδια στιγμή, τα μεγέθη του ιδιωτικού χρέους υπογραμμίζουν το βάρος της συγκυρίας, καθώς ανέρχεται στα 420,9 δισ. ευρώ, αυξημένο κατά 22,1 δισ. ευρώ σε σχέση με πέρυσι, σύμφωνα με το ΙΟΒΕ.
Η εξαγγελία και το μήνυμα προς την αγορά
Η ρύθμιση για τις 120 δόσεις παρουσιάζεται ως εργαλείο διευκόλυνσης για οφειλέτες που δυσκολεύονται να ανταποκριθούν στις υποχρεώσεις τους. Ωστόσο, στον δημόσιο διάλογο αναδεικνύεται το επιχείρημα ότι τέτοιου τύπου παρεμβάσεις, όταν δεν συνοδεύονται από καθαρούς κανόνες, τείνουν να λειτουργούν ως «σήμα» προς την αγορά ότι η συνέπεια δεν ανταμείβεται επαρκώς. Το αποτέλεσμα είναι να ενισχύεται η αίσθηση πως οι συνεπείς —εκείνοι που συνεχίζουν να πληρώνουν εγκαίρως— ενδέχεται να «τιμωρούνται» συγκριτικά, καθώς δεν απολαμβάνουν αντίστοιχες διευκολύνσεις.
Γιατί μπαίνει το θέμα των «συνεπών» στο επίκεντρο
Ο πυρήνας της κριτικής εστιάζει στον κίνδυνο του λεγόμενου «ηθικού κινδύνου»: όσο περισσότερο οι ρυθμίσεις εμφανίζονται ως επαναλαμβανόμενη επιλογή πολιτικής, τόσο μεγαλώνει ο πειρασμός καθυστέρησης πληρωμών με την προσδοκία ευνοϊκότερων όρων στο μέλλον. Σε ένα τέτοιο περιβάλλον, οι συνεπείς πολίτες και επιχειρήσεις μπορεί να αισθανθούν ότι επιβαρύνονται δυσανάλογα, αφού καλούνται να τηρούν κανονικά τις υποχρεώσεις τους χωρίς να έχουν πρόσβαση στα οφέλη μιας νέας ρύθμισης.
Η συζήτηση δεν αφορά μόνο την κοινωνική δικαιοσύνη, αλλά και την αποτελεσματικότητα της πολιτικής: όταν αποδυναμώνεται το κίνητρο συνέπειας, το πρόβλημα του ιδιωτικού χρέους κινδυνεύει να παγιωθεί αντί να αποκλιμακωθεί.
Το πλαίσιο του ιδιωτικού χρέους: 420,9 δισ. ευρώ
Η εικόνα που περιγράφουν τα στοιχεία του ΙΟΒΕ είναι ενδεικτική της πίεσης που συσσωρεύεται στην πραγματική οικονομία. Το ιδιωτικό χρέος βρίσκεται στα 420,9 δισ. ευρώ, καταγράφοντας αύξηση 22,1 δισ. ευρώ από πέρυσι. Τα μεγέθη αυτά προσθέτουν βάρος στη συζήτηση για το αν οι οριζόντιες λύσεις μπορούν να είναι πραγματικά αποτελεσματικές ή αν απαιτούνται πιο στοχευμένες παρεμβάσεις.
Συνέπειες και επόμενα ερωτήματα
Στην πράξη, το κρίσιμο ερώτημα είναι διπλό: ποιοι τελικά θα μπορέσουν να αξιοποιήσουν τη ρύθμιση και με ποιους όρους, και πώς θα διασφαλιστεί ότι δεν θα υπονομευθεί η φορολογική και χρηματοπιστωτική πειθαρχία. Παράλληλα, παραμένει ανοικτό το ζήτημα της ισορροπίας ανάμεσα στη διευκόλυνση όσων έχουν πραγματική ανάγκη και στην προστασία των συνεπών που κρατούν «όρθια» τη ροή πληρωμών.
Με το ιδιωτικό χρέος να αυξάνεται και τις αντοχές πολλών οικογενειακών προϋπολογισμών να δοκιμάζονται, η εξαγγελία των 120 δόσεων φέρνει ξανά στην πρώτη γραμμή το διαχρονικό στοίχημα: ρυθμίσεις που να λειτουργούν ως δίχτυ ασφαλείας, χωρίς να μετατρέπονται σε κανόνα που επιβραβεύει τη μη συνέπεια.
Comments
Διαβάστε επίσης
 Τάνκερ με ρωσικό ντίζελ κατευθύνεται στη Νέα Υόρκη μετά τη συμφωνία Πούτιν–Τραμπ23 Οκτωβρίου 2026
 Πέθανε στα 93 του ο Τομ Σκέριτ, ο βετεράνος ηθοποιός των Top Gun και Alien – Η τελευταία του ανάρτηση23 Οκτωβρίου 2026
 Μαρινάκης για το τουρκολιβυκό μνημόνιο: Δεν είναι ευχάριστη εξέλιξη, αλλά δεν το θεωρεί ήττα23 Οκτωβρίου 2026
 Αγορά κατοικίας: Αύξηση 5,7% σε ετήσια βάση στις ζητούμενες τιμές πώλησης – Οι ακριβότερες και οι φθηνότερες περιοχές23 Οκτωβρίου 2026