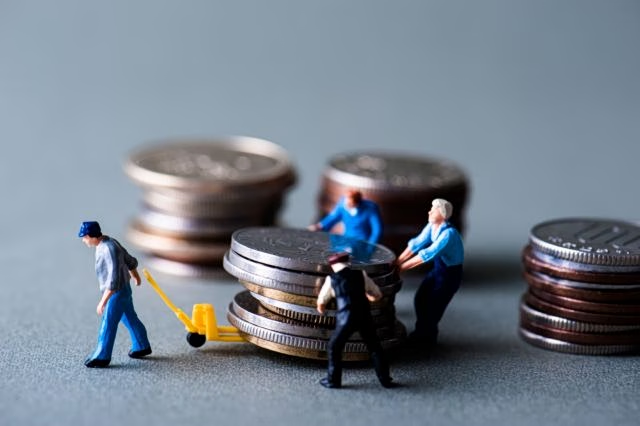
Παρά τις αλλαγές στη φορολογική πολιτική των τελευταίων ετών, τα κρατικά έσοδα από φόρους και εισφορές έχουν «γιγαντωθεί» από το 2019, την ώρα που η συνολική φορολογική επιβάρυνση της οικονομίας παραμένει σταθερά υψηλή: στο 41,5% του ΑΕΠ. Το ποσοστό αυτό τοποθετεί την Ελλάδα σημαντικά πάνω από τον ευρωπαϊκό μέσο όρο, τροφοδοτώντας εκ νέου τη συζήτηση για το πόσο αποτελεσματικά μεταφράζεται η αυξημένη εισπραξιμότητα σε αναπτυξιακό χώρο για επιχειρήσεις και διαθέσιμο εισόδημα για τα νοικοκυριά.
Τι δείχνουν οι αριθμοί για τα έσοδα
Η εικόνα που προκύπτει είναι διπλή: από τη μία, το κράτος εισπράττει περισσότερα από φόρους και εισφορές σε σχέση με το 2019· από την άλλη, το συνολικό βάρος που αντιστοιχεί στην οικονομία δεν έχει υποχωρήσει. Με φορολογική επιβάρυνση στο 41,5% του ΑΕΠ, το σύνολο φόρων και εισφορών παραμένει σε επίπεδα που αντανακλούν μια οικονομία με ισχυρή δημοσιονομική άντληση πόρων, παρά τις όποιες μειώσεις συντελεστών που έχουν κατά καιρούς ανακοινωθεί ή εφαρμοστεί.
Το κρίσιμο σημείο δεν είναι μόνο το ύψος των εισπράξεων, αλλά και η σύνθεσή τους: φόροι και εισφορές λειτουργούν σωρευτικά, καθορίζοντας το τελικό κόστος εργασίας, την ανταγωνιστικότητα των επιχειρήσεων και την αγοραστική δύναμη. Όταν το συνολικό αποτύπωμα μένει αμετάβλητο, η δημόσια συζήτηση μετατοπίζεται από το «αν» μειώθηκαν επιμέρους επιβαρύνσεις στο «πού» και «πώς» ανακατανέμεται το βάρος.
Γιατί μένει ψηλά η φορολογική επιβάρυνση
Το γεγονός ότι η φορολογική επιβάρυνση παραμένει στο 41,5% του ΑΕΠ, παρά τη μείωση συντελεστών που έχει αναφερθεί στο δημόσιο διάλογο, δείχνει ότι το τελικό αποτέλεσμα εξαρτάται από περισσότερες παραμέτρους από τους ονομαστικούς φορολογικούς συντελεστές. Η διεύρυνση της φορολογικής βάσης, η εξέλιξη της οικονομικής δραστηριότητας, η εισπραξιμότητα, καθώς και το μείγμα άμεσων και έμμεσων φόρων και εισφορών, μπορούν να διατηρούν το συνολικό ποσοστό σε υψηλά επίπεδα ακόμη και όταν επιμέρους συντελεστές υποχωρούν.
Παράλληλα, η αναφορά ότι το ποσοστό είναι σημαντικά υψηλότερο του ευρωπαϊκού μέσου όρου μετατρέπει τον δείκτη σε εργαλείο σύγκρισης πολιτικής: αναδεικνύει το χάσμα και εγείρει ερωτήματα για το κατά πόσο η ελληνική οικονομία έχει περιθώριο να κινηθεί προς μια πιο φιλική προς την ανάπτυξη ισορροπία, χωρίς να διακινδυνεύσει τη χρηματοδότηση βασικών δημόσιων λειτουργιών.
Συνέπειες για νοικοκυριά, επιχειρήσεις και πολιτική
Σε επίπεδο νοικοκυριών, η διατήρηση υψηλής φορολογικής επιβάρυνσης συνδέεται με πιέσεις στο διαθέσιμο εισόδημα, ιδίως όταν οι εισφορές και οι έμμεσοι φόροι έχουν έντονη παρουσία στο συνολικό μείγμα. Για τις επιχειρήσεις, το συνολικό βάρος επηρεάζει το κόστος λειτουργίας και τις αποφάσεις για επενδύσεις και απασχόληση.
Σε πολιτικό επίπεδο, η εικόνα αυξημένων εσόδων από το 2019 σε συνδυασμό με σταθερά υψηλό ποσοστό 41,5% του ΑΕΠ δημιουργεί ένα πεδίο έντονης αντιπαράθεσης: άλλοι θα τη διαβάσουν ως ένδειξη αποτελεσματικότερης είσπραξης και δημοσιονομικής σταθερότητας, ενώ άλλοι ως απόδειξη ότι οι μειώσεις συντελεστών δεν αρκούν όταν το συνολικό αποτύπωμα στην οικονομία δεν αλλάζει. Το βέβαιο είναι ότι ο δείκτης παραμένει κεντρικός για την αξιολόγηση της οικονομικής πολιτικής και θα συνεχίσει να καθορίζει τον δημόσιο διάλογο για το «πόσο» και «ποιος» πληρώνει.
Comments
Διαβάστε επίσης
 Δεξιότητες αντί πτυχίων: Πώς αλλάζουν οι προσλήψεις στην Ευρώπη και ποιες χώρες πρωτοστατούν22 Νοεμβρίου 2026
 Οι αντιπροσωπείες στις ΗΠΑ ξέμειναν από ηλεκτρικά αυτοκίνητα22 Νοεμβρίου 2026
 Πλούσιες επιχειρήσεις, άδεια κρατικά ταμεία: η αθέατη απειλή της τεχνητής νοημοσύνης22 Νοεμβρίου 2026
 Η τεχνητή νοημοσύνη αποδεικνύεται τελικά ακριβότερη για τις επιχειρήσεις22 Νοεμβρίου 2026