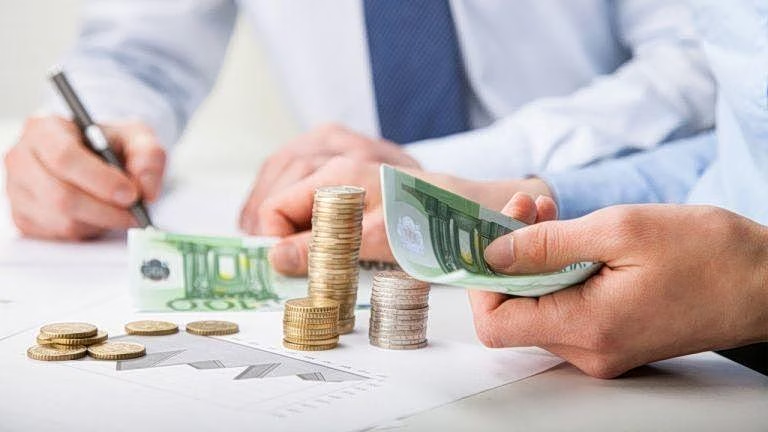
Σημαντικές αλλαγές στον τρόπο με τον οποίο θα «τρέχουν» οι ρυθμίσεις χρεών φέρνει νέο πλαίσιο που βάζει σαφείς κανόνες στους servicers, με στόχο να περιοριστούν οι αιφνιδιασμοί για τους οφειλέτες και να ενισχυθεί η συνέπεια στην εφαρμογή των συμφωνιών. Κεντρικοί άξονες είναι πλαφόν 15% στην προκαταβολή, δεσμευτικές προθεσμίες και, όταν διαπιστώνονται παραβάσεις, υποχρέωση πίστωσης πέντε δόσεων.
Τι αλλάζει στην προκαταβολή
Η πιο άμεση αλλαγή αφορά το ύψος της προκαταβολής που μπορεί να ζητείται στο πλαίσιο μιας ρύθμισης: τίθεται πλαφόν 15%. Στην πράξη, αυτό σημαίνει ότι οι διαπραγματεύσεις θα πρέπει να κινούνται εντός συγκεκριμένου ορίου, μειώνοντας την πίεση για υψηλά αρχικά ποσά που λειτουργούν αποτρεπτικά για πολλούς οφειλέτες.
Η ρύθμιση αποκτά έτσι πιο προβλέψιμο «κόστος εισόδου», στοιχείο που συχνά κρίνει αν ένας πολίτης ή μια επιχείρηση θα μπορέσει να ενταχθεί σε συμφωνία και να την εξυπηρετήσει στην πορεία. Το πλαφόν στοχεύει να εξισορροπήσει την ανάγκη για άμεση καταβολή έναντι του κινδύνου να τιναχθεί στον αέρα η ρύθμιση πριν καν ξεκινήσει.
Δεσμευτικές προθεσμίες: τέλος στις καθυστερήσεις
Δεύτερος πυλώνας του νέου πλαισίου είναι οι δεσμευτικές προθεσμίες. Η πρόβλεψη αυτή επιχειρεί να αντιμετωπίσει ένα από τα πιο συχνά σημεία τριβής στην αγορά: τις χρονικές καθυστερήσεις στη διαδικασία, είτε στο στάδιο της αξιολόγησης είτε στην οριστικοποίηση όρων ρύθμισης.
Με τις προθεσμίες να γίνονται δεσμευτικές, διαμορφώνεται ένα πιο «σφιχτό» χρονοδιάγραμμα για τα εμπλεκόμενα μέρη, στοιχείο που ενισχύει τη διαφάνεια και περιορίζει την αβεβαιότητα. Για τον οφειλέτη, το ζητούμενο είναι να γνωρίζει πότε θα λάβει απάντηση και πότε θα ενεργοποιηθούν οι όροι μιας συμφωνίας, ώστε να μπορεί να προγραμματίσει τα επόμενα βήματά του.
Πίστωση πέντε δόσεων όταν υπάρχουν παραβάσεις
Τρίτη καθοριστική αλλαγή είναι η πρόβλεψη για πίστωση πέντε δόσεων σε περίπτωση παραβάσεων. Η συγκεκριμένη πρόβλεψη λειτουργεί ως μηχανισμός συμμόρφωσης: όταν διαπιστώνεται παράβαση, ενεργοποιείται υποχρέωση πίστωσης πέντε δόσεων, προσφέροντας έμπρακτη αποκατάσταση προς τον οφειλέτη.
Η λογική είναι διττή: αφενός να υπάρχει σαφής συνέπεια σε περιπτώσεις μη τήρησης των κανόνων, αφετέρου να ενισχυθεί η εμπιστοσύνη ότι οι συμφωνίες ρύθμισης δεν αποτελούν «κινούμενη άμμο», αλλά διαδικασία με κατοχυρωμένα δικαιώματα και υποχρεώσεις.
Τι σημαίνει για οφειλέτες και αγορά
Οι αλλαγές δημιουργούν ένα πιο αυστηρό πλαίσιο λειτουργίας για τους servicers και αναμένεται να επηρεάσουν άμεσα την καθημερινότητα των ρυθμίσεων χρεών. Για τους οφειλέτες, οι νέοι κανόνες μεταφράζονται σε μεγαλύτερη προβλεψιμότητα: πλαφόν 15% στην προκαταβολή, σαφείς χρονικές δεσμεύσεις και συγκεκριμένη «θεραπεία» όταν υπάρχουν παραβάσεις μέσω πίστωσης πέντε δόσεων.
Για την αγορά, το νέο πλαίσιο αναμένεται να αυξήσει την πίεση για τυποποίηση διαδικασιών και πειθαρχία στην εκτέλεση των συμφωνιών. Το στοίχημα θα κριθεί στην εφαρμογή: στο κατά πόσο οι δεσμευτικές προθεσμίες θα τηρούνται στην πράξη και στο πόσο αποτελεσματικά θα ενεργοποιείται η πρόβλεψη για πίστωση πέντε δόσεων όπου συντρέχει λόγος.
Comments
Διαβάστε επίσης
 Ιμανόλ: Οι παίκτες μου κάνουν εξαιρετική δουλειά23 Οκτωβρίου 2026
 Έκθεση ΤτΕ: Ανάπτυξη 1,9% το 2027, επιβάρυνση των νοικοκυριών από την ακρίβεια και ανησυχία για αύξηση των κόκκινων δανείων23 Οκτωβρίου 2026
 Τάνκερ με ρωσικό ντίζελ κατευθύνεται στη Νέα Υόρκη μετά τη συμφωνία Πούτιν–Τραμπ23 Οκτωβρίου 2026
 Πέθανε στα 93 του ο Τομ Σκέριτ, ο βετεράνος ηθοποιός των Top Gun και Alien – Η τελευταία του ανάρτηση23 Οκτωβρίου 2026